Perion 賣盤之後:香港企業揀 marketing services 的三個口徑
截至 2026 年 11 月,Affle 以 $420 million 現金收購 Perion 的消息,重點不在誰買誰,而在價格怎麼算、以及為什麼是這個價。一間在 Nasdaq 上市多年的廣告技術公司,賣出的作價扣除手上現金後,實際只為營運業務付出一個不算高的倍數。對香港企業揀 marketing services 的人來說,這件事真正的提醒是:渠道名氣與可測量的成交之間,距離比想像中大。
Marketing services 講到底,就是把一筆預算沿漏斗向下分配,而每一格用幾多錢、由邊個講數,都要有人認頭。香港公司揀服務商時,值得睇的是對方交出嘅簽單數字能否同你嘅成交對上,而不是它在哪個渠道的名氣。
重點摘要
- 全現金交易,作價 $11.70 per share,溢價 34.5%。
- 扣除約 roughly $228 million 的現金與投資後,買方實際為營運業務付出 about $192 million,約為全年調整後 EBITDA 預測的 roughly 3.7x。
- 全球廣告支出中,Alphabet、Amazon 與 Meta 今年在中國以外將拿下 almost 60%。
- 香港企業值得記住的分界線:一個指標講的是渠道規模,另一個講的是你自己回收了幾多錢。
目錄
- 這宗交易的數字怎樣讀
- 開放網絡為何被擠壓
- 市場推廣的工作內容是什麼
- 用成交口徑揀服務商的清單
- Topkee 的觀點:把可測量性搬回自己手上
- 下一步可以做什麼
- 常見問題
這宗交易的數字怎樣讀
作價較 Perion 十月三十日收市價溢價 34.5%,日期按原始公告的口徑寫。Affle 收購 Perion 是金額 $420 million 的全現金交易,每股作價 $11.70 per share。但如果只讀這一組數字,很容易得出「賣得不錯」的結論,而這正是分析師要拆的地方。
Perion 資產負債表上仍有約 roughly $228 million 的現金及投資。把這部分扣掉,買方真正為營運業務支付的價錢是 about $192 million。對比公司自己對全年調整後 EBITDA 的預測 $51 million to $53 million,按這個口徑計,價錢約為 roughly 3.7x。市場為這門生意定的價,大扺是按它現時盈利水平來衡量,而不是按成長性。
交易公布前,Perion 股價較 2023 年 4 月的五年高位 nearly $42 in April 2023 低約 about 79%。公司自 2006 年起在 Nasdaq 交易,也做過回購,但股價並沒有因此回頭。到公布當日,股價升 31% to around $11.42,仍然低於要約價。這是併購套利常見的折讓。條款包括 40-day 競價期,預期明年完成,仍要股東與美國反壟斷批准。
我讀這組數字的方法很簡單:把「作價」、「扣除現金後的實際成本」、「倍數」分三行寫,再加一行「相對高位跌了幾多」。四行併排看,才看得出這筆錢買到什麼。只寫總額一欄,任何交易都很好看。
開放網絡為何被擠壓
Perion 的定位是 connected TV、digital out-of-home 與零售媒體,本身已是靠向新渠道的公司。但規模效應不在它手上:Amazon 去年吞下 over 75% 的美國零售媒體支出。同一時間,Alphabet、Amazon 與 Meta 今年在中國以外將拿下 almost 60% 的全球廣告支出。這是渠道結構的問題,單一公司改變不了。
公司自己也有講。Perion 行政總裁在八月曾表示,公司一直在遠離開放網絡,而網絡渠道是第二季收入的主要拖累。這句自述比任何市場預測都具體:當一間以開放網絡起家的公司,要靠收購 CTV、DOOH、零售媒體來分散風險,開放網絡本身能提供的增長空間就已經不是同一回事。
這裡有一個容易被混淆的地方:渠道被擠壓,不等於上面的每一格都不值得買。開放網絡的問題是可測量性。沒有一套由你自己持有的數據,你只能接受平台的報表口徑。差距不在流量多少,而在誰定義什麼算成功。
市場推廣的工作內容是什麼
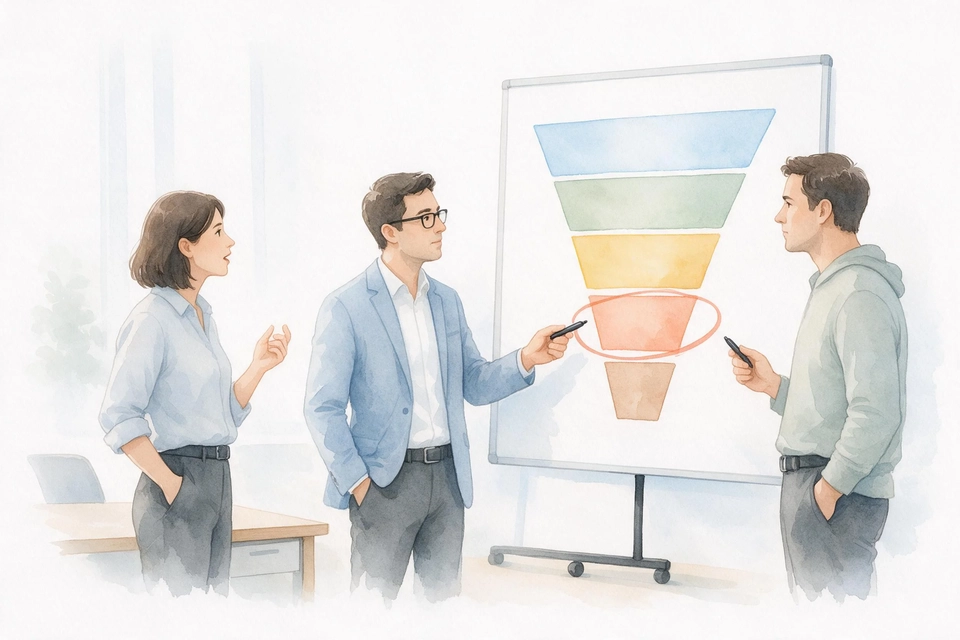
這是讀者最常問的問題,但答案很少被答到點上。市場推廣講到底就是一句:把一筆預算沿漏斗分配,並在每一格講清楚誰負責。平時講的「落廣告」,只是其中一格。
| 漏斗位置 | 典型工作 | 要答的問題 | 常用指標 |
|---|---|---|---|
| 觸及 | 媒體採購、內容排期、創意製作 | 有沒有人看到 | 展示、觸及人數 |
| 互動 | 落地頁、素材輪換、受眾定向 | 看到了有沒有反應 | 點擊、互動率 |
| 捕獲 | 表單、對話、線索收集 | 有反應的留下聯絡沒有 | 詢盤數、線索成本 |
| 合格 | 線索評分、首響時效、排期 | 哪些線索值得跟 | 合格率 |
| 成交 | 報價、跟單、歸因對賬 | 幾多變成收入 | 已簽單價值÷廣告支出 |
把這張表填滿,才知道要買什麼。看預算花在那一格,比看服務清單有用。如果一家公司在觸及與互動兩格都做得不錯,但合格率很低,再多買曝光只是把漏點放大。這也是為什麼「市場推廣的工作內容」要按漏斗格子講。香港企業講 落 廣告 時,通常只說得出媒體與預算,卻答不出成交由誰負責。
同一個框架也解釋了為什麼要看數字怎麼來。若詢盤數由平台自己報,而成交由 CRM 報,兩份報表的時間範圍與定義通常不一致,相加只會得到一個無人負責的總數。要控這個風險,先統一「已簽單」的定義,再讓歸因與廣告支出一一對上。
用成交口徑揀服務商的清單
以下四項是我在香港市場見過最能分出高下的問法,每一項都可以在簽約前要求書面答覆。
- 成交定義:成功簽單轉化價值怎樣計?退款、折扣、長約分期怎麼處理?
- 歸因對賬:廣告平台的點擊歸因與你 CRM 的成交時間,用哪個窗口對齊?
- 數據擁有權:像素、CDP、線索數據存在誰的租戶?合約結束後能不能整份拿走?
- 合約鎖定:月費還是年費?未達門檻能不能無罰退出?平台設定費另不另收?
這四項沒有一項需要對方承諾結果,全部都是定義問題。但它們決定了你日後能不能判斷一筆支出值不值得。反過來說,一份只寫曝光增長的報告,即使數字漂亮,也不能用來做預算決策,因為它沒有把曝光連到成交。
順著這四項答下去,決定就清楚了:圍牆花園只保留漏斗中那些數字能對回你自己簽單交易的位置,其餘預算移去開放網絡與你手上自有數據的渠道,因為那些位置你量得到。
Topkee 的觀點:把可測量性搬回自己手上
Topkee 的做法是把量度權放回客戶這一方,而不是叫客戶放棄圍牆花園。Topkee 是 Google Premier Partner,設有香港本地團隊。ROAS 引擎以「成功簽單轉化價值 ÷ 廣告花費」為唯一問責口徑。投放管理覆蓋 Google Ads 與 Meta Ads(屬 media promotion 的一部分),交付內容包括受眾與關鍵詞定向、出價與預算優化、創意輪換,以及 CAPI/離線轉換設定與歸因對賬。收費按月計,不長期鎖定,亦不另收平台設定費,媒體預算由客戶自己的廣告帳戶直接支付,未達公布門檻可無罰退出,免費審計要填一份短表單,只讀權限,數個工作天內出診斷。
TTO 客戶數據平台則把幾大廣告來源與 GA4 放在同一把歸因標尺上,每筆支出追到已簽單交易。若要在開放內容環境補回被漏掉的注意力,Topkee 亦提供 Taboola 原生廣告投放(media promotion 的另一條路),以 CPC 計費,涵蓋創意策劃、多尺寸素材、受眾定向與再營銷。Topkee 這三件事的分工是清楚的:數據留在客戶手上,預算問責到成交,開放網絡重新變成可測量的渠道。至於最終 ROI 幾多,取決於客戶自己的漏斗與定價,服務商承諾不了。
下一步可以做什麼
先做一件最小的事。把你最近一季的 marketing services 支出,按上面五格漏斗拆開,標出每一格由誰提供數字。如果有一格只有平台報表、沒有你自己的成交數據,那就是第一個要補的洞。想先看開放網絡版位怎樣運作,可以讀 Taboola 廣告服務 的說明;若果你的問題在落地頁與表單,網站設計 那條線會比加預算更直接。
常見問題
這宗交易會影響香港企業的廣告預算嗎?
不會直接改變你的預算,但會改變你買到的選擇。開放網絡上的獨立廣告技術公司陸續被併入更大的集團,議價與服務模式會跟著變。企業能控的是自己的歸因與數據擁有權,而不是交易本身。
為甚麼要用扣除現金後的價錢來看收購?
因為現金在交易完成後仍屬於買方。用總額看,會高估買方為營運業務付的成本;扣除現金後得到 about $192 million,再對比 $51 million to $53 million 的 EBITDA 預測,才看得出價格高低。
開放網絡是否已經不值得投放?
不是。值得與否取決於你能不能量度。開放網絡的版位便宜、覆蓋廣,問題在歸因。如果你的成交數據留在自己手上,開放網絡仍是可以問責的一格;如果只有平台報表,任何渠道都一樣難判斷。
揀服務商時,最應該先問哪一條問題?
先問成交定義。其他條款都可以慢慢談,但如果雙方對「成功簽單」的定義不同,之後所有報表都會對不上。定義寫清楚,歸因、合約與退出條款才有討論基礎。
中小企沒有 CDP,是否就做不到成交歸因?
可以先做簡化版:用一張表把廣告支出、詢盤與已簽單交易按同一時間範圍對齊,並標明每個數字的來源系統。等到手動對賬每月花超過幾個小時,再考慮建 CDP,順序會更合理。
Sources
- Kendra Barnett, "Perion Exits Nasdaq in $420M Sale to India's Affle as Open-Web Squeeze Continues", Adweek, 2026-11-03. https://www.adweek.com/dealroom/perion-exits-nasdaq-in-420m-sale-to-indias-affle-as-open-web-squeeze-continues/


